
Un contexte de taux stabilisé : opportunité ou prudence ?
En ce deuxième semestre 2026, les conditions de crédit immobilier ont atteint un plateau d'équilibre. Les établissements bancaires, ayant ajusté leurs marges tout au long de l'année, affichent des conditions de financement plus lisibles qu'au cours des exercices précédents.
Pourquoi le calendrier de fin d'année est décisif auprès des banques
• Quotas annuels des banques : En fin d'année, certains établissements cherchent à finaliser leurs objectifs de production de crédits en accordant des conditions tarifaires préférentielles aux dossiers solides.
• Projections budgétaires 2027 : Obtenir un accord de principe avant décembre permet de figer les conditions financières à l'abri des réajustements de barèmes bancaires de début d'année.
• Sécurisation du pouvoir d'achat immobilier : Fixer son taux d'emprunt apporte une visibilité financière totale sur la mensualité et le coût global du crédit.
Marché immobilier en Rhône-Alpes : les spécificités de Lyon et Annecy
La pertinence d'un achat en fin d'année dépend également des réalités locales des marchés de Lyon, d'Annecy et de l'ensemble de la région Rhône-Alpes.
1. Lyon : du pouvoir de négociation à saisir
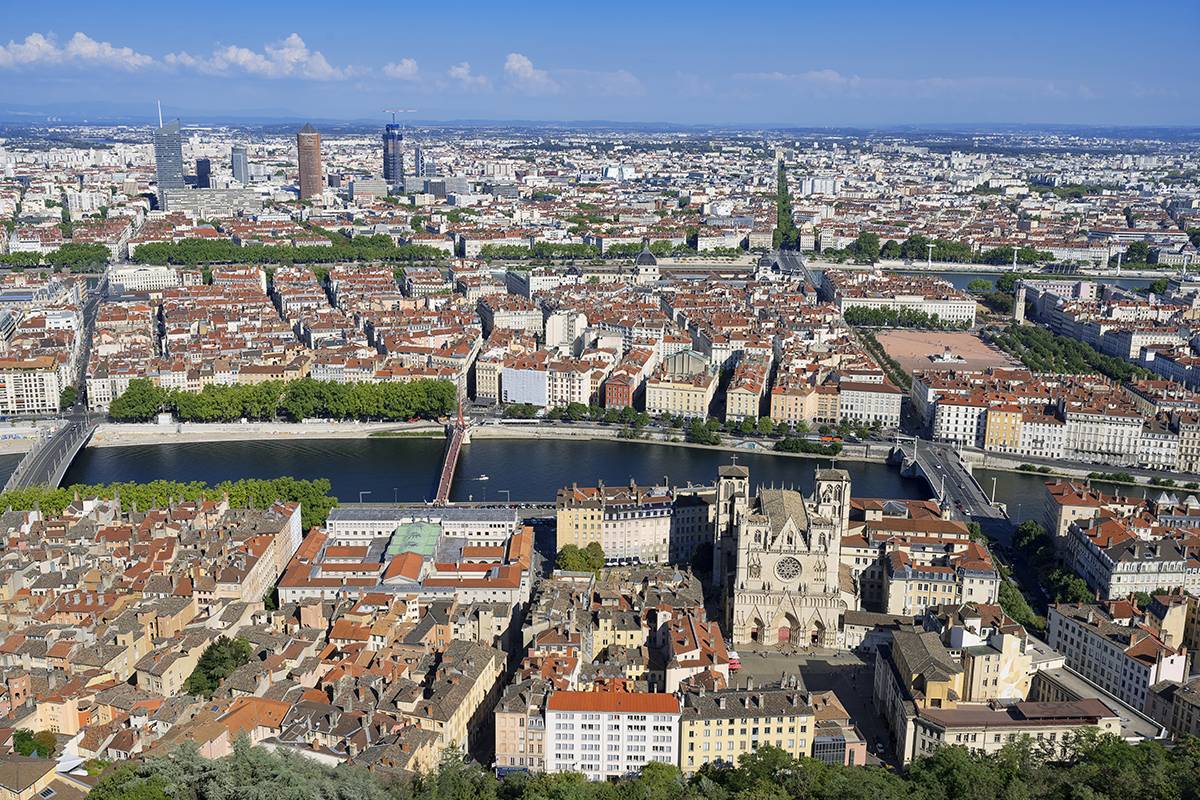
Sur le marché lyonnais, la fin d'année offre généralement une fenêtre propice aux négociations. Les vendeurs ayant mis leur bien sur le marché au deuxième semestre souhaitent souvent concrétiser la vente avant la nouvelle année, créant un contexte favorable pour les acquéreurs disposant d'un dossier financier validé.
2. Annecy et l'Arc Lémanique : réactivité exigée
À Annecy, la rareté des biens de qualité maintient une pression sur les prix. Bloquer son financement en amont s'avère indispensable pour présenter une offre d'achat ferme et sans condition suspensive de prêt non maîtrisée.
Gestion immobilière et investissement locatif : intégrer les critères 2027
Pour les investisseurs, l'acquisition en fin d'année permet d'anticiper la mise en location dès le premier trimestre 2027. Dans le cadre d'une stratégie de gestion locative efficace, le blocage précoce du taux d'emprunt permet d'ajuster précisément le rendement locatif net.
Les étapes clés pour sécuriser votre projet avant le 31 décembre
1. Faire réaliser une estimation précise : Pour les acquéreurs vendeurs, connaître la valeur exacte de leur bien actuel est le prérequis pour fixer le budget global.
2. Obtenir une pré-validation bancaire : Validez votre capacité d'emprunt avec votre courtier ou partenaire bancaire.
3. S'entourer d'experts régionaux : S'appuyer sur un groupe immobilier implanté localement permet d'accéder aux meilleures opportunités, y compris en off-market.
Bilan : faut-il sauter le pas avant la fin 2026 ?
Si vous disposez d'un projet mûr et d'un apport adapté, bloquer votre taux avant la fin d'année 2026 constitue une décision stratégique prudente. Vous évitez ainsi le risque de hausse des barèmes de début d'année tout en bénéficiant de la volonté des vendeurs de concrétiser avant le 31 décembre.
Le Groupe CLCV, spécialisé en transaction, estimation et gestion immobilière à Lyon, Annecy et dans toute la région Rhône-Alpes, vous accompagne à chaque étape de votre projet. Contactez nos équipes pour bénéficier d'une étude personnalisée.